
Quem procura apartamento na Freguesia do Ó, na zona norte de São Paulo, encontra um dos bairros mais antigos da...
Documentação para comprar imóvel: o que você precisa organizar antes de financiar
Escrito 16/06/2026
A documentação para comprar um imóvel financiado se divide em três grupos. Documentos pessoais: identidade (RG ou CNH), CPF, certidão de nascimento ou casamento e comprovante de residência atualizado. Comprovação de renda, usada pelo banco para avaliar a capacidade de pagamento e a estabilidade financeira. E documentos do imóvel: matrícula atualizada, certidões negativas e dados cadastrais junto ao município. Reunir tudo antes de iniciar o processo é o que evita atraso na aprovação do crédito e na formalização do contrato.
Antes de iniciar um financiamento imobiliário, uma etapa costuma fazer toda a diferença no andamento do processo: a organização da documentação. Embora muitas pessoas associem essa fase apenas à burocracia, ela é fundamental para garantir que a análise de crédito ocorra de forma mais ágil e com menos riscos de interrupções.
Ter clareza sobre quais documentos são necessários, porque eles são solicitados e como organizá-los pode evitar retrabalhos e tornar a jornada de compra mais previsível. Neste artigo, você vai entender quais são os principais documentos exigidos, como eles são utilizados e o que considerar ao se preparar para essa etapa.
Por que a documentação é uma etapa essencial
No financiamento imobiliário, a instituição financeira precisa validar diferentes aspectos antes de liberar o crédito. Isso inclui a identidade do comprador, sua capacidade de pagamento e a regularidade do imóvel.
A documentação é o que sustenta essa análise. Quando ela está completa e organizada, o processo tende a fluir com mais rapidez. Por outro lado, pendências ou inconsistências, podem atrasar etapas importantes, como a aprovação do crédito ou a formalização do contrato.
Por isso, entender essa fase não apenas como uma exigência, mas como parte do planejamento, ajuda a conduzir a compra com mais segurança.
Leia também
Documentos pessoais: identificação e regularidade cadastral
O primeiro grupo de documentos está relacionado à identificação do comprador. Eles são utilizados para validar os dados cadastrais junto à instituição financeira e aos órgãos responsáveis.
Entre os principais documentos solicitados, estão:
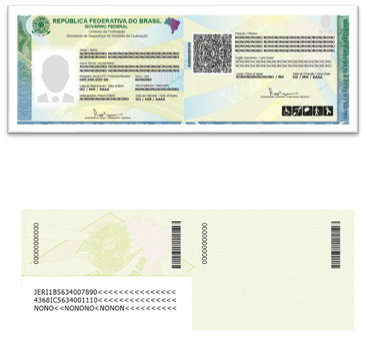
- documento de identidade (RG ou CNH)
- CPF
- certidão de nascimento ou casamento
- comprovante de residência atualizado
Em alguns casos, dependendo da situação civil ou do tipo de contrato, podem ser solicitados documentos complementares, como pactos antenupciais ou averbações.
Manter esses documentos atualizados e em bom estado é um passo simples que já evita ajustes durante o processo.
Comprovação de renda: como o banco avalia a capacidade de pagamento
A análise de renda é uma das etapas mais relevantes do financiamento. É a partir dela que o banco define o valor que pode ser financiado e as condições do crédito.
Os documentos exigidos podem variar conforme o perfil profissional:
Para trabalhadores com vínculo formal:
- holerites recentes
- carteira de trabalho
- extratos do FGTS
Para profissionais autônomos ou liberais:
- extratos bancários
- declaração de imposto de renda
- comprovantes de recebimentos
O objetivo é construir uma visão consistente da renda mensal e da estabilidade financeira ao longo do tempo.
Ter esses documentos organizados e coerentes entre si facilita a análise e reduz a necessidade de solicitações adicionais.
Documentos do imóvel: segurança jurídica da negociação
Além da análise do comprador, o imóvel também passa por uma verificação detalhada. Essa etapa garante que ele está regularizado e apto para ser financiado.
Entre os principais documentos estão:
- matrícula atualizada do imóvel
- certidões negativas
- dados cadastrais junto ao município
Essas informações confirmam, por exemplo, a titularidade do imóvel e a inexistência de pendências jurídicas.
No caso de imóveis na planta, esse processo ocorre de forma diferente: a análise é feita com base no projeto e na documentação do empreendimento, o que traz mais previsibilidade para essa etapa.
Organização antecipada: como evitar atrasos no processo
Um dos erros mais comuns é reunir a documentação apenas quando o processo já começou. Isso pode gerar atrasos, especialmente se houver necessidade de atualizar certidões ou regularizar alguma informação.
Antecipar essa organização permite:
- identificar possíveis pendências
- entender exatamente o que será necessário
- agilizar a etapa de aprovação
Criar uma pasta (física ou digital) com todos os documentos já separados pode facilitar bastante o acompanhamento.
Uma etapa que contribui para decisões mais seguras
Embora muitas vezes seja vista como uma fase operacional, a documentação tem impacto direto na experiência de compra. Quanto mais organizada ela estiver, mais fluido tende a ser o processo como um todo.
Além disso, entender o papel de cada documento ajuda o comprador a ter mais clareza sobre as etapas do financiamento, reduzindo dúvidas ao longo do caminho.
Para quem está buscando o primeiro apartamento, contar com uma equipe preparada para orientar cada etapa faz diferença no planejamento e na tomada de decisão. A HM Engenharia oferece suporte ao longo da jornada de compra, ajudando os clientes a entender melhor o processo de financiamento e documentação. Para conhecer os empreendimentos disponíveis e saber mais, acesse o nosso site.
Perguntas frequentes sobre documentos necessários para comprar um imóvel
Quais documentos são necessários para comprar um imóvel?
Os documentos necessários podem variar conforme o tipo de compra, mas geralmente incluem RG ou outro documento oficial de identificação, CPF, comprovante de residência e comprovante de estado civil. Em caso de financiamento, também podem ser solicitados documentos que comprovem a renda e outros dados necessários para a análise de crédito.
Quais documentos o comprador precisa apresentar para comprar um imóvel?
O comprador normalmente precisa apresentar documento oficial de identificação, CPF, comprovante de residência e documentos que comprovem seu estado civil. Se a compra for financiada, também podem ser exigidos comprovantes de renda, documentos bancários e outros documentos solicitados pela instituição financeira.
É necessário apresentar comprovante de renda para comprar um imóvel?
O comprovante de renda geralmente é necessário quando a compra envolve financiamento. Ele é utilizado pela instituição financeira para avaliar a capacidade de pagamento do comprador e definir as condições do crédito. Em compras à vista, a exigência pode variar conforme a negociação.
Quais documentos do imóvel devem ser verificados antes da compra?
É importante verificar documentos que comprovem a propriedade e a situação do imóvel, como a matrícula atualizada e as certidões pertinentes. Dependendo da negociação, também podem ser necessários documentos relacionados a tributos, condomínio e possíveis restrições ou pendências.
Quais documentos do vendedor são necessários para comprar um imóvel?
Podem ser solicitados documentos de identificação, CPF, comprovante de estado civil e certidões necessárias para verificar a situação do vendedor e possíveis impedimentos à negociação. A documentação exigida pode variar conforme as características do imóvel e da transação.
A documentação necessária muda quando a compra do imóvel é financiada?
Sim. Na compra financiada, além dos documentos pessoais e da documentação do imóvel, o comprador normalmente precisa apresentar documentos para análise de crédito, como comprovantes de renda. A lista exata depende da instituição financeira e do perfil do comprador.
Quem é casado precisa apresentar documentos do cônjuge para comprar um imóvel?
Em muitas situações, sim. Dependendo do regime de bens e das condições da compra, podem ser solicitados documentos e informações do cônjuge. Por isso, é importante verificar previamente quais documentos serão exigidos pelo cartório ou pela instituição financeira.
Por que é importante conferir os documentos antes de comprar um imóvel?
Conferir a documentação antes da compra ajuda a identificar possíveis pendências, restrições, dívidas ou problemas relacionados ao imóvel e ao vendedor. Essa análise reduz riscos e contribui para uma negociação mais segura antes da assinatura do contrato e da transferência da propriedade.
Fontes
- Caixa Econômica Federal — condições de financiamento e faixas de renda: https://www.caixa.gov.br/voce/habitacao/minha-casa-minha-vida/Paginas/default.aspx
- Ministério das Cidades — programa Minha Casa, Minha Vida, linhas e modalidades: https://www.gov.br/cidades/pt-br/acesso-a-informacao/acoes-e-programas/habitacao/programa-minha-casa-minha-vida
